Cuando piensas en comprar una vivienda, es fácil hacer las cuentas empezando por el precio: cuánto cuesta, cuánto te financiará el banco y cuánto tendrás que aportar tú. Pero todavía faltan cosas por sumar.
Están los impuestos al comprar una vivienda, que cambian según compres una vivienda nueva o de segunda mano, y están todos esos otros gastos que también tendrás que pagar durante el proceso: notaría, Registro, gestoría, tasación, seguros… Algunos tienen que ver con la compra y otros aparecen si necesitas una hipoteca.
Como bróker hipotecario en Barcelona y asesor hipotecario en toda España, me gusta que mis clientes lleguen al día de la firma con las cuentas hechas. Que sepan qué van a pagar y tengan ese dinero previsto. Sin descubrir a última hora un seguro con el que no contaban o una factura que les descuadre el presupuesto.
Eso es lo que vamos a hacer aquí: repasar todos los gastos que puedes encontrarte al comprar una vivienda, quién paga cada uno y cuánto dinero deberías tener previsto antes de firmar.
Gastos de formalización y tramitación de la compraventa
Antes y después de la firma intervienen diferentes profesionales para formalizar la compra y realizar todos los trámites necesarios. Aquí tendrás que contar principalmente con los gastos de notaría, Registro de la Propiedad y gestoría.
Gastos de notaría al comprar una vivienda
Cuando compras una vivienda tendrás que firmar ante notario la escritura de compraventa entre el vendedor y tú.
Si además necesitas financiación, normalmente se firmará otra escritura: la del préstamo hipotecario entre el banco y tú.
El notario se encarga de autorizar las escrituras, comprobar la identidad y capacidad de las personas que intervienen, revisar que la documentación cumpla con la legalidad y explicar a las partes el contenido y las consecuencias de aquello que van a firmar.
Sus honorarios están regulados mediante aranceles. Esto significa que el notario no decide libremente cuánto cobrarte, aunque el importe final dependerá de las características de cada operación.
Gastos del Registro de la Propiedad
Después de firmar la compraventa, la escritura se lleva al Registro de la Propiedad para que la vivienda quede inscrita a tu nombre. Si has comprado con financiación, también se inscribirá la hipoteca.
De presentar la escritura en el Registro y hacer el seguimiento hasta que quede inscrita se encargará la gestoría. Una vez realizado el trámite, tendrás que pagar los honorarios del Registro de la Propiedad.
Como ocurre con la notaría, estos honorarios están regulados, por lo que no puedo darte una cantidad exacta. El importe dependerá de las características de cada operación.
Gastos de gestoría
Cuando compras una vivienda con financiación hipotecaria también interviene una gestoría. En este caso será la gestoría con la que trabaja el banco, por lo que no podrás elegirla tú.
Es la que se encarga de realizar buena parte de los trámites después de la firma: liquida los impuestos, presenta las escrituras en el Registro de la Propiedad y hace el seguimiento hasta que quedan correctamente inscritas.
Por este trabajo tendrás que pagar unos honorarios. A diferencia de los de la notaría y el Registro, los de la gestoría no están regulados, por lo que el importe puede variar dependiendo de la gestoría con la que trabaje el banco.
Antes de la firma, la gestoría te pedirá una provisión de fondos. Se trata de una cantidad estimada con la que después pagará tanto los impuestos como los gastos de la compraventa que hemos mencionado: notaría, Registro y sus propios honorarios.
Esta cantidad suele calcularse al alza. Cuando termine todos los trámites, la gestoría te entregará las facturas y justificantes de lo que realmente se ha pagado y, si ha sobrado dinero, te devolverá la diferencia.
Gastos relacionados con la hipoteca
Hasta aquí hemos hablado de gastos relacionados con la propia compraventa. Pero si necesitas una hipoteca, hay otras partidas que también deberás tener en cuenta.
Gastos de tasación de la vivienda
Antes de concederte una hipoteca, el banco necesitará conocer el valor de tasación de la vivienda. Este valor le servirá, entre otras cosas, para calcular cuánto dinero puede financiarte.
Lo más habitual es que tengas que pagar tú la tasación.
Puedes solicitarla a través del banco o encargarla por tu cuenta a una sociedad o profesional homologado. Por tanto, no tienes por qué utilizar necesariamente la tasadora que te proponga la entidad.
El precio dependerá del valor y de las características del inmueble, pero habitualmente puedes calcular entre 300 y 400 euros.
También hay bancos que te hacen pagar inicialmente la tasación y posteriormente te devuelven el importe si acabas firmando la hipoteca con ellos.
¿Quiere decir esto que deberías elegir ese banco? No necesariamente.
Si estás comparando dos hipotecas con unas condiciones muy parecidas, que una entidad te devuelva 300 o 400 euros puede ser un punto a su favor. Pero si a cambio vas a pagar más intereses, seguros, productos asociados o comisiones, ese ahorro puede salirte bastante caro.
Por eso siempre recomiendo comparar el coste de la hipoteca en su conjunto y no decidirse por una única condición.
Comisión de apertura de la hipoteca
Otro gasto que debes comprobar es la comisión de apertura.
Hay bancos que la cobran al formalizar la hipoteca y otros que no. Se paga una única vez e incluye los gastos de estudio, tramitación y concesión del préstamo.
He visto comisiones de apertura que rondan el 1 % del importe de la hipoteca.
Por ejemplo, si solicitas una hipoteca de 150.000 euros y la entidad aplica una comisión de apertura del 1 %, tendrás que pagar:
150.000 € × 1 % = 1.500 €
Es una cantidad suficientemente importante como para tenerla prevista desde el principio.
Eso sí, tampoco deberías elegir una hipoteca únicamente porque no tenga comisión de apertura. Una hipoteca sin esta comisión no tiene por qué ser más barata. Hay que mirar también el tipo de interés, los seguros, los productos asociados y el resto de las condiciones.
Seguros y otros productos bonificados de la hipoteca
Al calcular cuánto dinero necesitarás para comprar una vivienda, también conviene tener en cuenta los seguros y otros productos que puedas contratar junto con la hipoteca.
Si compras una vivienda con hipoteca, es obligatorio contar con un seguro que cubra, como mínimo, los daños sobre el inmueble. Lo que no es obligatorio es contratar ese seguro con el banco que te concede la hipoteca: puedes hacerlo con otra compañía, siempre que cumpla con la cobertura exigida.
Otra cuestión diferente son las bonificaciones de la hipoteca.
Cada banco ofrece unas bonificaciones diferentes. Algunos reducen el tipo de interés si domicilias la nómina o utilizas sus tarjetas y otros lo hacen si contratas el seguro de hogar, de vida, de salud o de coche, un plan de pensiones…
Pero que el banco te baje el tipo de interés no quiere decir que esa opción vaya a salirte más barata. Hay que hacer números. Yo calculo cuánto vas a pagar por esos productos y lo comparo con lo que aumentaría tu cuota si no los contrataras. Así podemos ver qué opción compensa más en tu caso.
Con los seguros, además, no puedo darte una cifra que sirva para todo el mundo. El precio cambia según el banco, la vivienda, el capital asegurado y, en los seguros de vida, también según la edad. Por ejemplo, en una operación que gestioné, un seguro de vida para un hombre de 35 años, con un capital asegurado de 117.000 euros, costaba 342,08 euros al año. En otra, para una hipoteca de 182.000 euros, los seguros de amortización de los dos titulares costaban 689,43 y 456,30 euros al año.
Por eso, cuando calculo con mis clientes cuánto dinero necesitan para comprar la vivienda, también dejo previsto el coste de los seguros del primer año.
No utilizo una cantidad exacta para todas las operaciones: la calculo en función de la hipoteca y de los productos que hayamos negociado con el banco.
Otros gastos que pueden aparecer al firmar la compra
El día que firmes la compraventa, el vendedor tendrá que recibir el importe que hayáis acordado.
Normalmente, el pago se realizará mediante una transferencia o un cheque bancario y el banco y la gestoría se encargarán de coordinarlo para que todo esté preparado.
La mayoría de las entidades no cobran por estas operaciones, pero todavía hay algunas que sí aplican una comisión.
También puede aparecer algún pequeño gasto adicional relacionado con la tramitación, como el envío de la escritura original al domicilio una vez finalizado todo el proceso.
Son cantidades mucho menores que los impuestos o la comisión de apertura, pero también conviene tenerlas previstas.
Qué gastos paga el comprador y cuáles paga el banco
Aquí suele producirse bastante confusión porque, si compras con hipoteca, el mismo día puedes firmar dos operaciones diferentes: la compra de la vivienda y el préstamo hipotecario.
Y no todos sus gastos te corresponden a ti.
Los gastos relacionados con la compraventa que corresponden al comprador deben distinguirse de aquellos derivados de la formalización de la hipoteca que asume la entidad financiera.
Resumen de gastos al comprar una vivienda
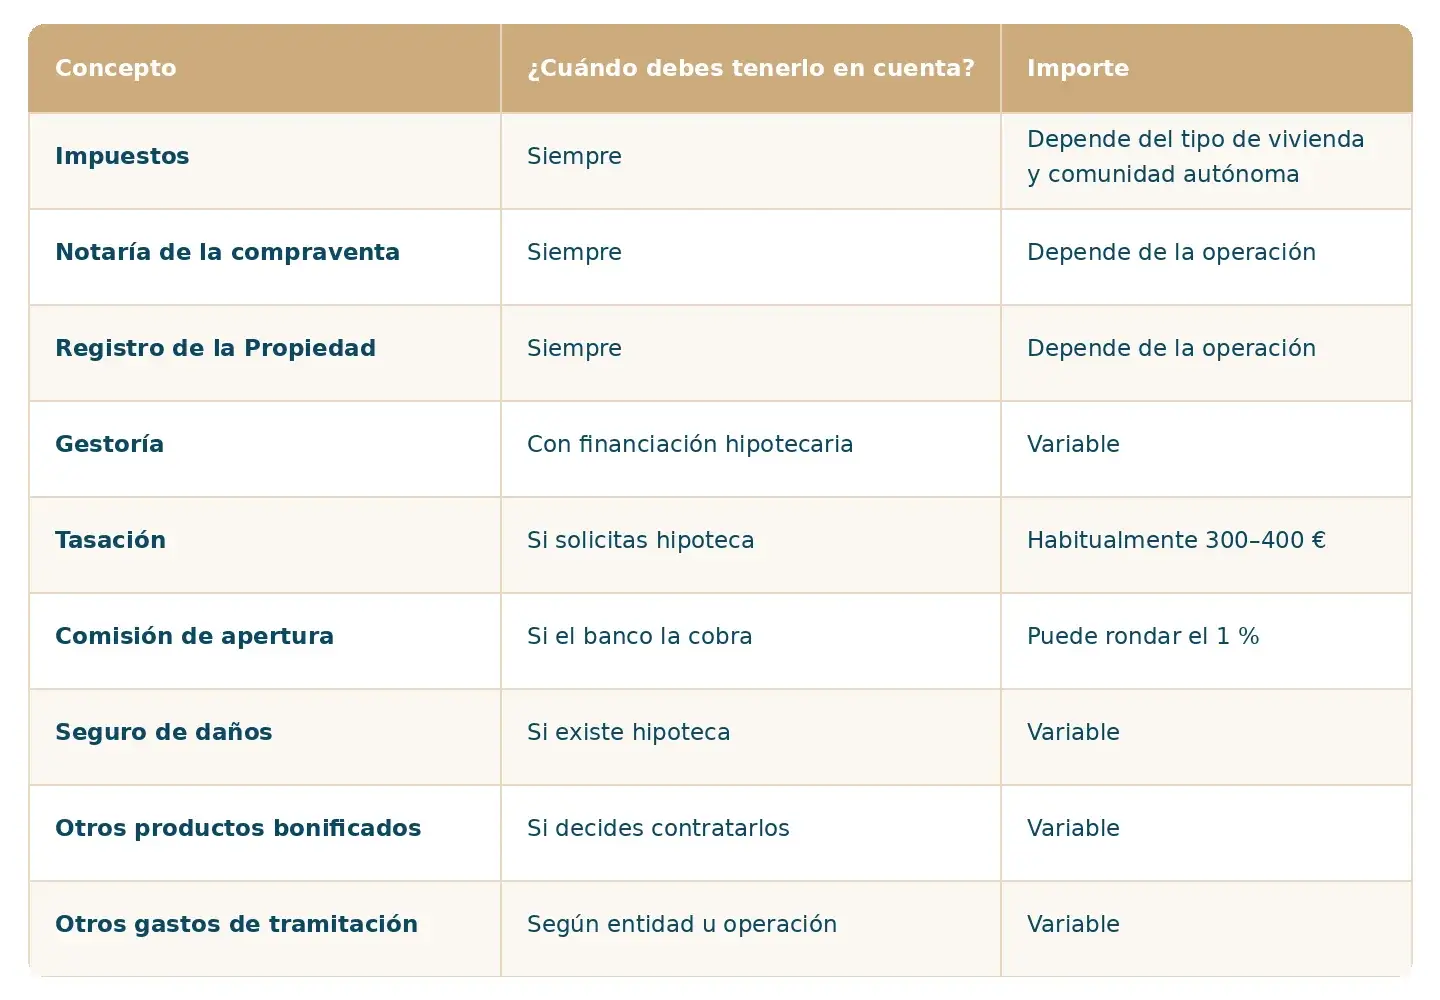
Después de ver cada partida por separado, este es el resumen de los gastos que conviene revisar antes de comprar:
Cuánto dinero necesitas para pagar los gastos de comprar una vivienda
Como habrás visto, no puedo decirte que reserves una cantidad exacta que vaya a servir para cualquier compra.
Dos personas que compren viviendas por el mismo precio pueden necesitar cantidades diferentes.
Dependerá de si compras una vivienda nueva o de segunda mano, de los impuestos que te correspondan, de la comunidad autónoma, de los gastos de notaría, Registro y gestoría, de la tasación, de si existe comisión de apertura y de los seguros o productos que finalmente contrates.
Por eso, una de las primeras cosas que hago cuando empiezo a trabajar con una persona es calcular cuánto dinero necesita realmente para afrontar la operación.
No quiero que descubramos cuánto cuesta comprar la vivienda el día que estamos a punto de firmarla. Quiero que lo sepamos antes de empezar.
Comprar una vivienda sabiendo qué gastos vas a tener en total
Conseguir que un banco te conceda una hipoteca es solo una parte del proceso.
También hay que saber cuánto dinero tendrás que aportar, qué gastos vas a asumir, qué seguros o productos te compensan y cuánto acabará costándote realmente esa financiación.
Mi trabajo como bróker hipotecario no consiste únicamente en encontrar un banco que te diga que sí. Consiste en ayudarte a hacer todos esos números, comparar las diferentes opciones y llegar a la firma sabiendo qué estás contratando y cuánto vas a pagar.
Porque una buena hipoteca no es simplemente la que te permite comprar una vivienda.
Es la que también te permite seguir viviendo.
