Comprar una primera vivienda supone un esfuerzo económico importante y, en muchas ocasiones, una preocupación para quienes quieren dar este paso. Y es que, más allá de encontrar el lugar perfecto para empezar una nueva etapa y de todo el trajín de papeleo y negociaciones con propietarios, constructoras y bancos, hay una cuestión que suele convertirse en el principal obstáculo: disponer de los ahorros necesarios. Es precisamente aquí donde el aval ICO puede facilitar el acceso a la financiación.
Porque no solo has de contar con unos ingresos que te permitan asumir las cuotas mensuales de la hipoteca. Habitualmente necesitas disponer de unos ahorros de alrededor del 20-25 % del precio de la vivienda para cubrir la parte que el banco no financia, los impuestos del primer hogar y los gastos de la compra de tu primera casa.
Para facilitar el acceso a la vivienda a quienes pueden asumir una hipoteca, pero tienen dificultades para reunir este ahorro previo, el Estado puso en marcha en 2024, a través del Instituto de Crédito Oficial (ICO), una línea de avales dirigida a jóvenes y familias con menores a cargo.
Y aquí te cuento todo lo que necesitas saber para poder solicitarlo.
Qué es el aval ICO
El aval ICO es un aval del Estado gestionado por el Instituto de Crédito Oficial en colaboración con el Ministerio de Vivienda y Agenda Urbana.
Su objetivo es facilitar que puedas conseguir una financiación superior al 80 % que habitualmente conceden los bancos y que, si cumples los requisitos, pueda llegar hasta el 100 % del precio de compra o del valor de tasación de la vivienda, tomando como referencia el menor de los dos.
Es importante entender que el aval ICO no es una subvención ni una ayuda económica que recibas directamente. El Estado no te entrega el dinero de la entrada ni paga una parte de tu vivienda. Lo que hace es avalar ante el banco una parte del préstamo, mientras que tú sigues siendo responsable de devolver la totalidad de la hipoteca.
Y aquí aparece una cuestión importante: el banco sigue asumiendo el riesgo de la operación. Por eso, aunque esté adherido al programa, seguirá estudiando tu solvencia y aplicando sus propios criterios antes de decidir si te concede la financiación. En la práctica, esto puede hacer que algunas entidades sean más cautas a la hora de aprobar hipotecas con aval ICO.
Por eso, una de mis funciones como bróker hipotecario en Barcelona y agente hipotecario en España es estudiar previamente si el aval ICO puede encajar en tu caso, valorar con qué entidades puede ser viable la operación y negociar con ellas las condiciones de tu hipoteca.
Requisitos para solicitar el aval ICO
Como ocurre con cualquier programa público, el aval ICO no está disponible para todo el mundo. Para poder acogerte a él debes cumplir una serie de requisitos personales, económicos y relacionados con la vivienda que quieres comprar.
La buena noticia es que en 2026 el Gobierno ha ampliado el alcance de la línea de avales, flexibilizando algunos de los requisitos para que más personas puedan acceder a ella.
Estos son los principales requisitos que debes cumplir:
- Edad: si solicitas el aval dentro del programa para jóvenes, no puedes haber cumplido 36 años en la fecha en la que formalices la hipoteca. Si compráis la vivienda entre dos personas, ambas debéis cumplir este requisito. En el caso de las familias con menores a cargo, no existe este límite de edad.
- Residencia: debes tener residencia legal en España de forma continuada durante los dos años anteriores a la solicitud.
- Ingresos: aquí encontramos uno de los principales cambios de 2026. Hasta ahora existía un límite general equivalente a 4,5 veces el IPREM por persona. Con las nuevas condiciones, este límite puede ajustarse en función del precio medio de la vivienda de cada zona y llegar hasta 7,5 veces el IPREM por persona. Si tienes menores a cargo o formas una familia monoparental, los límites pueden incrementarse.
- Patrimonio: tu patrimonio neto no puede superar los 150.000 € por persona. Hasta 2026, el límite estaba establecido en 100.000 €.
- Primera vivienda: la vivienda que compres debe ser tu primera vivienda en propiedad y destinarse a tu residencia habitual y permanente. Existen algunas excepciones si ya eres propietario de una vivienda pero no puedes disponer de ella por determinadas circunstancias.
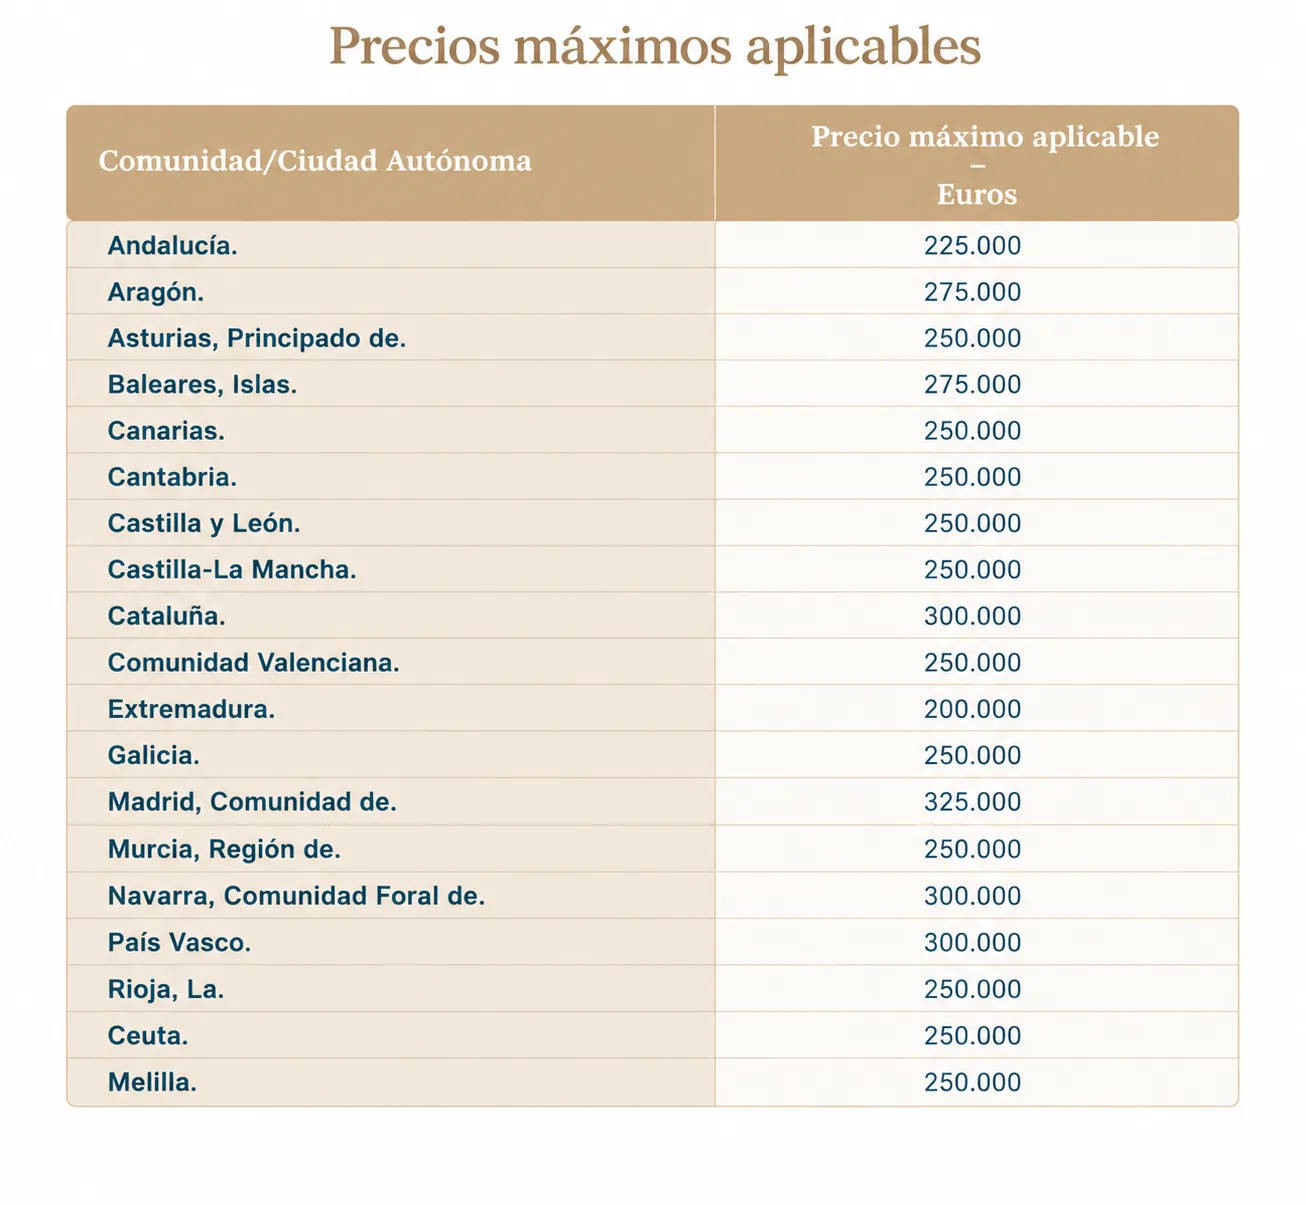
- Precio de la vivienda: el inmueble no puede superar el precio máximo establecido para la comunidad autónoma en la que se encuentre. Este límite varía según el territorio.
Además, el plazo para formalizar una hipoteca acogida a esta línea de avales se ha ampliado hasta el 31 de diciembre de 2027.
Cómo solicitar el aval ICO
El aval ICO no se solicita directamente al Instituto de Crédito Oficial. La operación se tramita a través de las entidades financieras adheridas al programa, que son las encargadas de estudiar tu hipoteca y gestionar el aval.
El proceso requiere una serie de comprobaciones y trámites adicionales a los de una hipoteca convencional. Te explico paso a paso qué tendrás que hacer y qué debes tener en cuenta.
1. Comprueba que tú y la vivienda cumplís los requisitos
Antes de iniciar los trámites con una entidad, comprueba que cumples las condiciones de edad, residencia, ingresos y patrimonio que hemos visto anteriormente.
Pero no solo tú debes cumplir unos requisitos. También debe hacerlo la vivienda que quieres comprar.
Entre otras condiciones, deberá:
- estar situada en España;
- destinarse a tu residencia habitual y permanente;
- ser tu primera vivienda en propiedad, salvo las excepciones previstas por el programa;
- y no superar el precio máximo establecido para la comunidad autónoma en la que se encuentre.
Comprobarlo antes de avanzar con la compra es especialmente importante para evitar que te comprometas con una vivienda que después no pueda acogerse al aval.
2. Consulta las entidades financieras adheridas
No solo has de saber qué entidades están adheridas al programa. También debes tener en cuenta que estar adherida no obliga a una entidad a concederte una hipoteca con aval ICO.
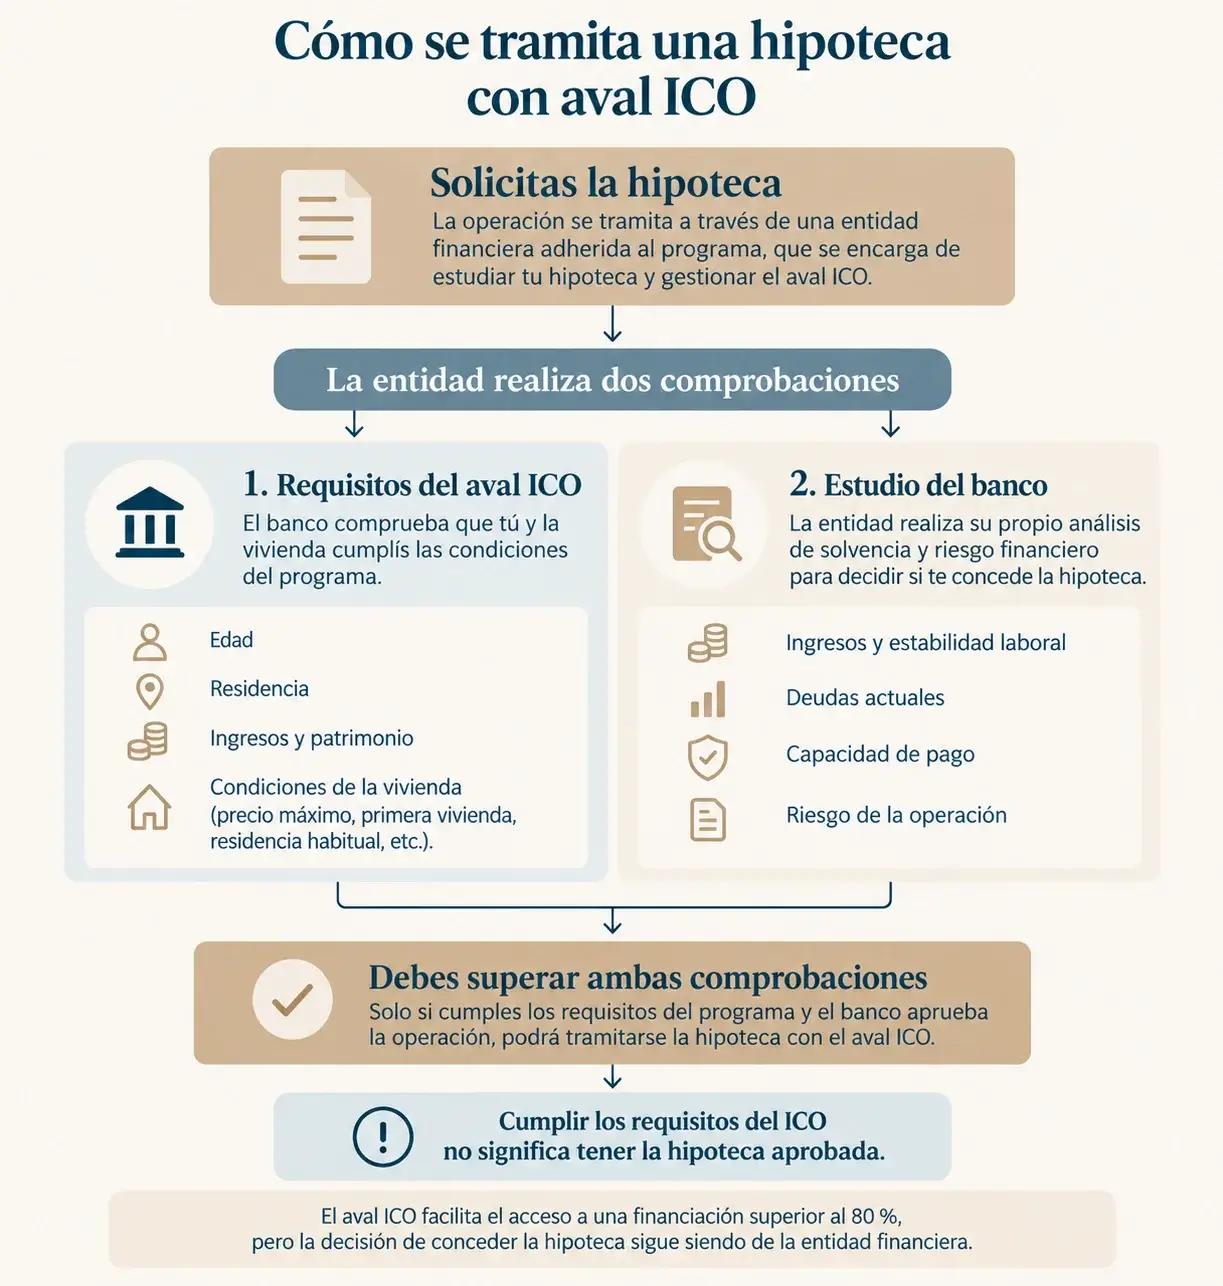
En este tipo de operaciones hay una doble comprobación. Por un lado, el banco debe verificar que tú y la vivienda cumplís los requisitos establecidos por el ICO. Por otro, realiza su propio estudio de solvencia y riesgo para decidir si te concede la hipoteca.
Por tanto, puedes cumplir todos los requisitos para acogerte al aval ICO y que, aun así, una entidad no apruebe la financiación.
Además, que un banco figure en el listado de entidades adheridas no significa necesariamente que todas sus oficinas estén tramitando estas operaciones de la misma manera.
Por eso, antes de comprometerte con la compra de una vivienda, conviene comprobar qué entidades están trabajando realmente con el aval ICO y estudiar cuáles pueden encajar mejor con tu operación.
3. Prepara la documentación necesaria
La entidad financiera necesitará comprobar dos cosas: que cumples los requisitos del programa y que tu situación económica permite asumir la hipoteca.
Por eso, te solicitará documentación para acreditar tu identidad, residencia, situación familiar, ingresos, patrimonio y situación laboral, además de la documentación correspondiente a la vivienda.
También puede pedirte información sobre otras deudas, préstamos y los ahorros de los que dispones.
La documentación concreta dependerá de tu situación personal y de las comprobaciones que deba realizar la entidad.
4. Solicita la hipoteca y supera el estudio de solvencia
Una vez presentada la documentación, el banco estudiará la operación como haría con cualquier otra solicitud de hipoteca.
Analizará tus ingresos, estabilidad laboral, otras deudas, capacidad para asumir las cuotas y el riesgo de la operación.
Este punto es importante: el aval ICO cubre una parte del riesgo de la entidad, pero no sustituye su estudio de solvencia. Aunque cumplas todos los requisitos del programa, el banco puede considerar que la operación no es viable y no concederte la hipoteca.
5. Formaliza la hipoteca
Si el banco aprueba la financiación y comprueba que se cumplen los requisitos del programa, gestionará la operación para que pueda acogerse al aval ICO.
La hipoteca la formalizarás con la entidad financiera y serás tú quien deba devolver la totalidad del préstamo. El ICO no te presta el dinero ni paga una parte de tu vivienda.
Dificultades con los bancos y el aval ICO
En mi experiencia como bróker hipotecario con este tipo de operaciones, una de las dificultades que puedes encontrarte es que no todas las entidades están igual de abiertas a trabajar con el aval ICO. Algunas pueden poner más trabas, alargar la tramitación o aplicar criterios más restrictivos a la hora de estudiar la operación.
Como hemos visto, que cumplas los requisitos del programa no significa que el banco vaya a concederte la hipoteca. La entidad sigue realizando su propio análisis de solvencia y riesgo y, además, debe comprobar y tramitar toda la documentación necesaria para acogerse al aval.
Por eso, no se trata únicamente de encontrar un banco adherido al programa, sino de saber qué entidades están trabajando realmente con este tipo de operaciones y cuáles pueden encajar mejor con tu situación.
Aquí es donde mi trabajo como bróker hipotecario puede ahorrarte tiempo y gestiones: estudio previamente tu caso, valoro si el aval ICO puede ser una opción viable y busco entre las entidades con las que trabajo dónde puede tener más posibilidades de salir adelante tu operación.
